주성엔지니어링 주가 전망 목표주가
2026 주성엔지니어링 주가 전망 목표주가|글로벌 ALD·태양광 장비 모멘텀 분석
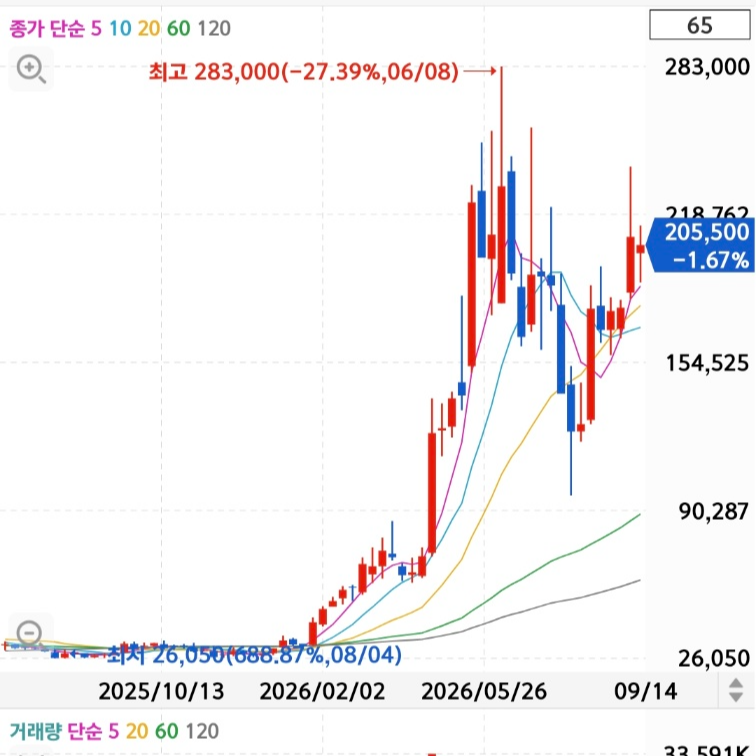
반도체 전공정 증착장비 기술력을 보유한 주성엔지니어링(036930)이 2026년 들어 강한 주가 흐름을 보이며 다시 주목받고 있습니다.
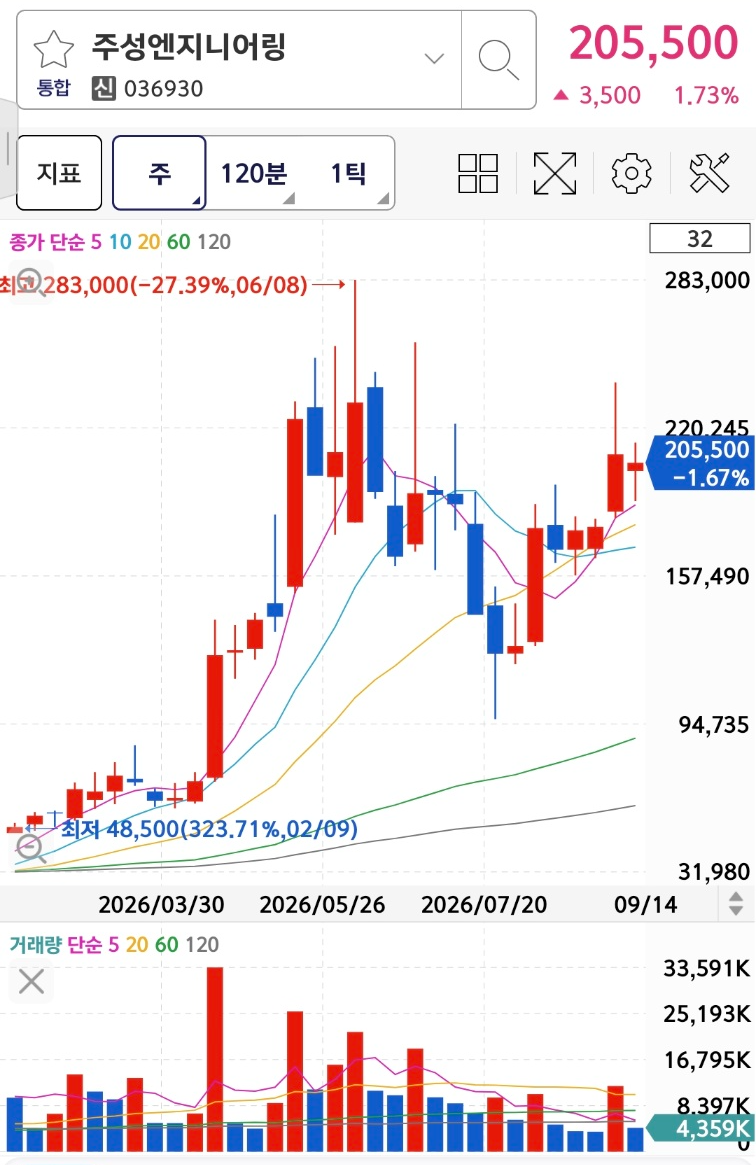
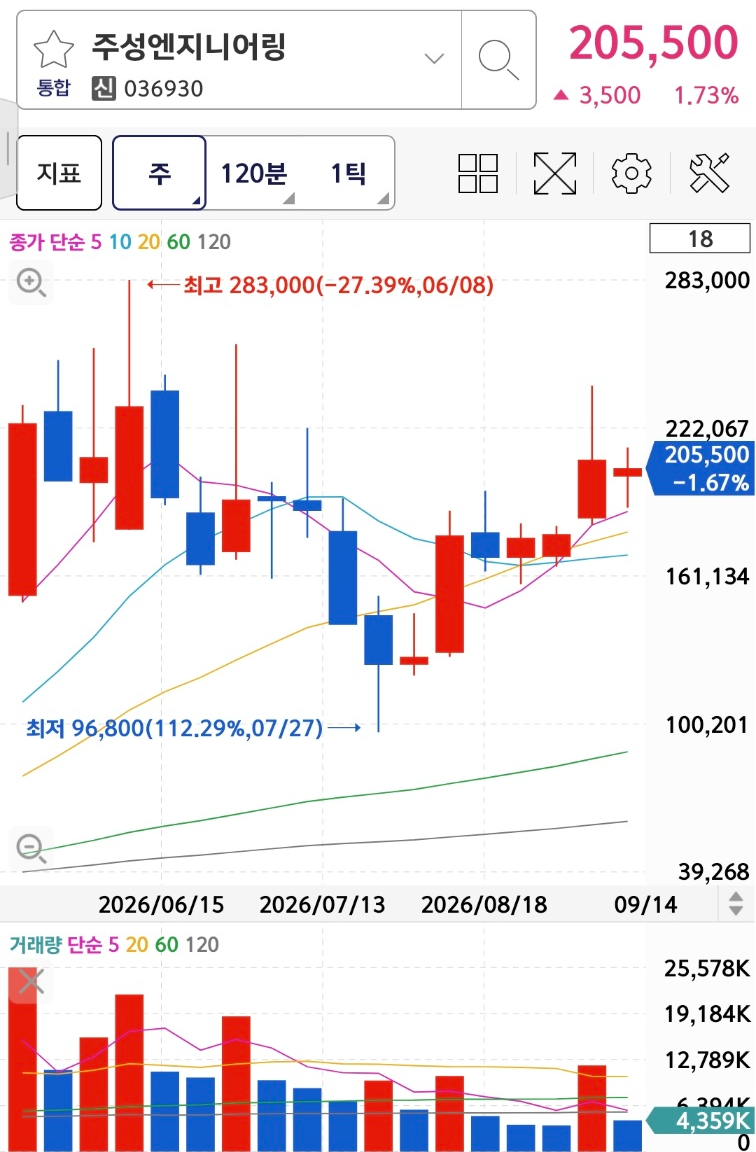
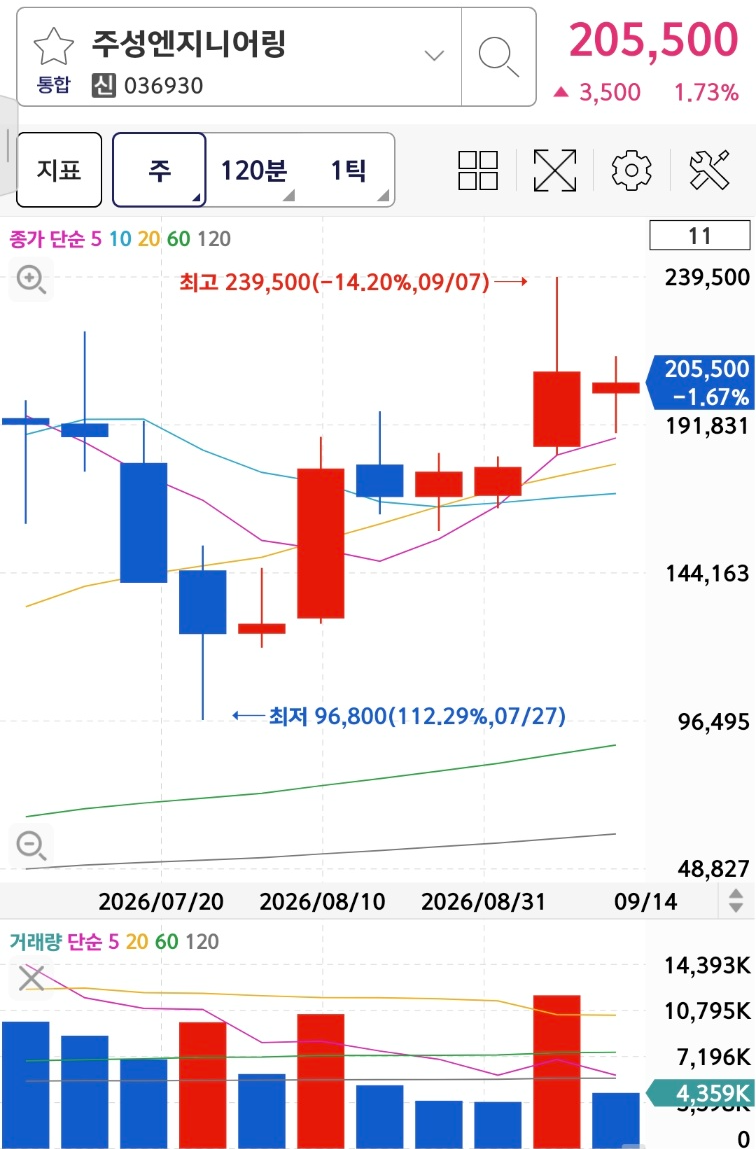
과거에는 국내 메모리 투자 사이클에 민감한 장비주라는 평가가 강했지만, 최근에는 글로벌 고객사 확대와 차세대 ALD 장비, 태양광 HJT·탠덤 장비까지 성장 동력이 넓어지고 있는데요.
2026년 9월 기준 주성엔지니어링 주가 전망과 실적, 증권사 목표주가를 살펴보겠습니다.
주성엔지니어링 주가 20만원대까지 상승
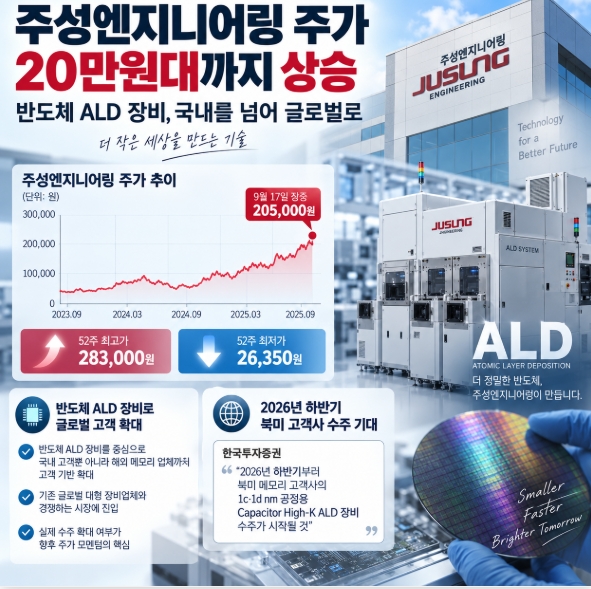
9월 17일 주성엔지니어링 주가는 장중 20만5천원 수준에서 거래됐습니다. 52주 최고가는 28만3천원, 최저가는 2만6,350원으로 주가 변동폭도 상당히 큰 편입니다.
주가를 끌어올린 핵심 배경은 단순한 반도체 업황 회복 기대만은 아닙니다.
주성엔지니어링은 반도체 ALD 장비를 중심으로 국내 고객뿐 아니라 해외 메모리 업체까지 고객 기반을 넓히고 있습니다.
한국투자증권은 2026년 하반기부터 북미 메모리 고객사의 1c·1d nm 공정용 Capacitor High-K ALD 장비 수주가 시작될 것으로 전망했습니다.
기존 글로벌 대형 장비업체와 경쟁하는 시장에 진입한다는 점에서 실제 수주 확대 여부가 중요한 모멘텀이 될 전망입니다.
2분기 실적은 아직 회복 과정

주가 상승과 달리 현재 실적만 보면 완전한 턴어라운드라고 평가하기에는 이릅니다.
2026년 2분기 연결 기준 매출은 599억원으로 전년 동기 대비 24.0% 감소했고, 영업이익은 14억원으로 78.4% 감소했습니다. 당기순이익은 55억원을 기록했습니다.
다만 지난해 4분기 -126억원, 올해 1분기 -70억원이었던 영업이익이 2분기에는 다시 흑자로 돌아섰다는 점은 확인할 필요가 있습니다.
결국 현재 주가는 과거 실적보다는 하반기 이후 수주와 실적 회복에 대한 기대를 상당 부분 선반영하고 있는 구간으로 볼 수 있습니다.
ALD와 태양광 장비가 핵심 성장동력
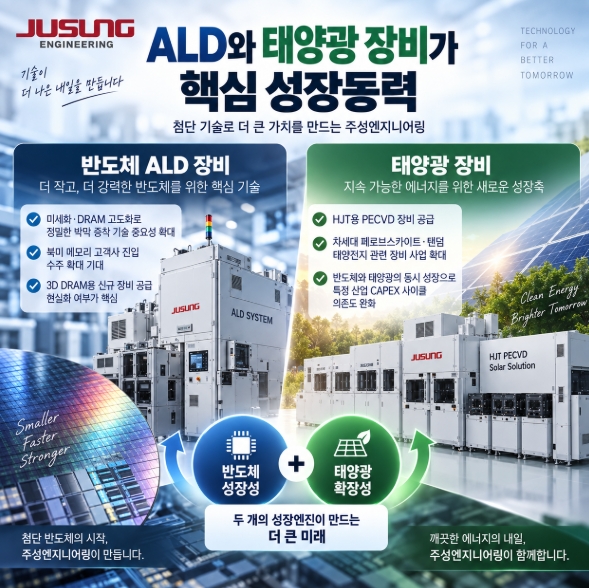
반도체에서는 미세화와 DRAM 고도화가 진행될수록 정밀한 박막 증착 기술의 중요성이 커지고 있습니다.
특히 북미 메모리 고객사 진입과 함께 향후 3D DRAM용 신규 장비 공급까지 현실화되는지가 중요합니다.
여기에 또 하나의 성장축이 태양광 장비입니다.
주성엔지니어링은 HJT용 PECVD뿐 아니라 차세대 페로브스카이트·탠덤 태양전지 관련 장비 사업을 확대하고 있습니다. 반도체 장비와 태양광 장비가 동시에 성장한다면 특정 산업의 CAPEX 사이클에 대한 의존도를 낮출 수 있다는 점도 주목할 부분입니다.
주성엔지니어링 목표주가는?
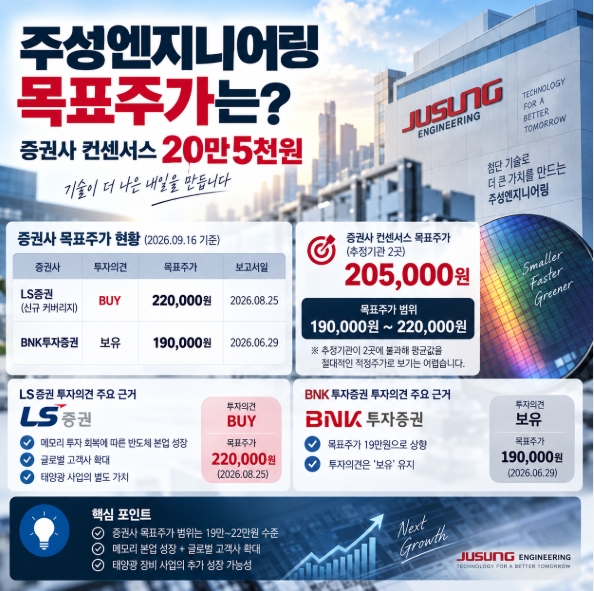
2026년 9월 16일 기준 증권사 컨센서스 목표주가는 20만5천원입니다. 다만 추정기관이 2곳에 불과하기 때문에 평균값 자체를 절대적인 적정주가로 보기는 어렵습니다.
가장 최근인 8월 25일 LS증권은 투자의견 BUY와 목표주가 22만원으로 신규 커버리지를 시작했습니다.
LS증권은 메모리 투자 회복에 따른 반도체 본업 성장과 글로벌 고객사 확대, 태양광 사업의 별도 가치를 주요 근거로 제시했습니다.
반면 BNK투자증권은 6월 29일 목표주가를 19만원으로 상향하면서도 투자의견은 '보유'를 유지했습니다.
따라서 현재 증권사 목표가격 범위는 대략 19만~22만원 수준으로 볼 수 있습니다.
2026년 하반기 주가 전망 체크포인트
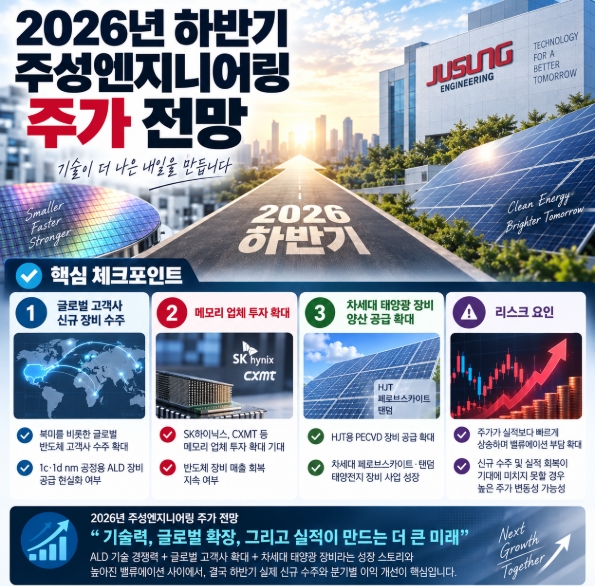
앞으로 가장 중요한 것은 높은 기대를 실제 실적으로 증명할 수 있느냐입니다.
첫 번째는 북미를 비롯한 글로벌 반도체 고객사의 신규 장비 수주, 두 번째는 SK하이닉스·CXMT 등 메모리 업체의 투자 확대에 따른 장비 매출 회복입니다.
세 번째는 HJT와 탠덤 등 차세대 태양광 장비의 양산 공급 확대 여부입니다.
반대로 주가가 실적보다 빠르게 상승하면서 밸류에이션 부담이 상당히 높아졌다는 점은 함께 살펴봐야 합니다. 특히 신규 수주나 실적 회복이 시장 기대에 미치지 못할 경우 높은 주가 변동성이 나타날 가능성도 있습니다.
결국 2026년 주성엔지니어링 주가 전망은 'ALD 기술 경쟁력 + 글로벌 고객사 확대 + 차세대 태양광 장비'라는 성장 스토리와 현재 높아진 밸류에이션 사이에서 결정될 가능성이 큽니다.
하반기에는 단순한 반도체 업황 기대보다 실제 신규 수주와 분기별 이익 개선이 이어지는지를 확인하는 것이 핵심입니다.
※ 본 글은 2026년 9월 공개된 기업 공시 및 증권사 자료 등을 바탕으로 작성한 정보 제공 목적의 콘텐츠이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 손익의 책임은 투자자 본인에게 있습니다.